03 Kasım 2026
parçalı bulutlu


Merkez bankalarının güçlü altın alımları, ikinci çeyrekte küresel piyasaları güçlendirip rezerv stratejilerini öne çıkardı.
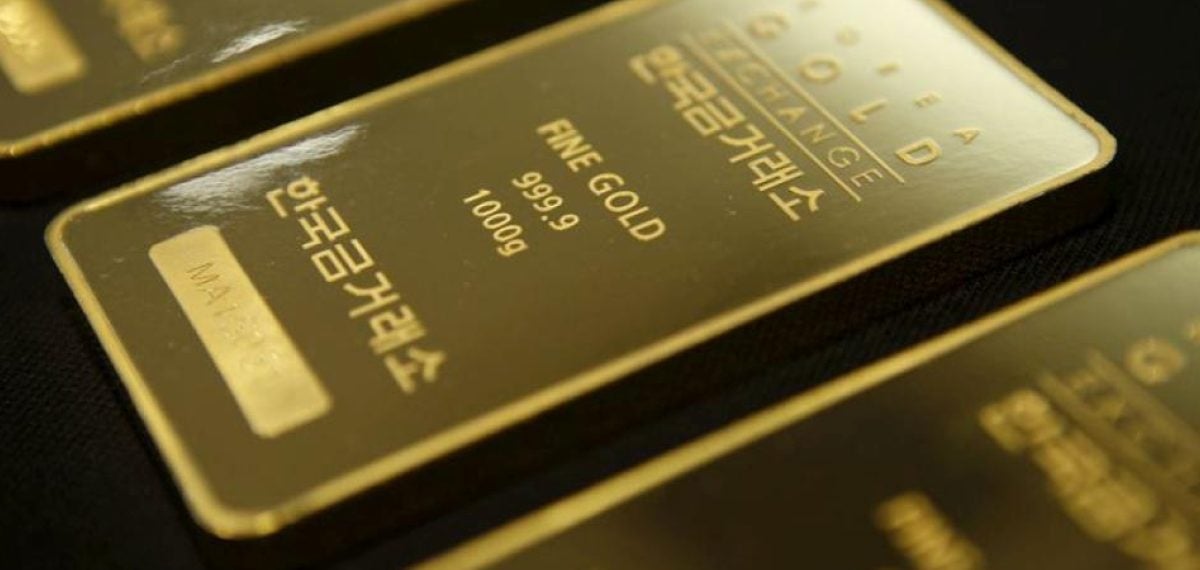
Merkez bankaları, Eylül ile biten üç aylık dönemde net 321 ton altın alımı yaparak 2024 sonundan bu yana en hızlı alış temposunu gösterdi ve yılın başından bu yana gerçekleşen tahmini alımları 675 tona taşıdı. Bu alımlara ilişkin veriler Dünya Altın Konseyi raporundan aktarıldı.
Kuruluşların üçüncü çeyrekteki alımları, yüksek petrol fiyatları ve yüksek faiz oranlarının yarattığı baskı döneminde geldi. Özellikle yılın başında Ocak ayında görülen tüm zamanların en yüksek seviyesinden sonra 2026 yılına yavaş bir başlangıç yapılmıştı; buna rağmen merkez bankalarının alımları piyasalarda fiyatlara temel destek sağlamaya devam etti.
Altın fiyatları, Şubat ayı sonlarında İran savaşının başlamasından bu yana değerinin yaklaşık dörtte birini kaybetti. Yükselen enerji maliyetleri ve sıkı para politikası beklentileri faiz getirisi olmayan metal için baskı oluşturdu. Dünya Altın Konseyi Kıdemli Piyasa Stratejisti John Reade, çeyrekteki zayıf fiyatların bazı merkez bankalarını alımları artırmaya teşvik etmiş olabileceğini ifade etti. Reade ayrıca dolara ilişkin ayı piyasası beklentisi taşıyan merkez bankaları için doların uzun vadede düşeceği öngörüsünün rezervlerin bir kısmını altına kaydırmayı cazip hale getirmiş olabileceğini belirtti.
Araştırma ve hesaplamalarda danışmanlık şirketi Metals Focus Ltd. tarafından kamuya açık veriler, ticaret istatistikleri ve saha araştırmalarının bir bileşimi kullanıldı. Tahmini merkez bankası alımlarının yaklaşık üçte ikisi para otoritelerince kamuoyuna açıklanmadı. Kamuya açıklanan en büyük alıcılar Çin ve Polonya olup sırasıyla 63 ton ve 41 ton ekleme yaptılar. Dönemde Rusya ise 19 ton elden çıkararak tek büyük satıcı konumunda yer aldı.
Üçüncü çeyrekte altın fonlarına (ETF) girişler güçlü oldu ve Dünya Altın Konseyi’ne göre tutulan miktar 211 ton artarak rekor seviyeye ulaştı. Ancak mücevherat talebi yüzde 17 düşerek 313 tona geriledi; bu düşüş Hindistan ve Çin’deki vergi değişiklikleri ile yüksek fiyatların tüketicileri daha hafif ve düşük ayarlı parçalara yönlendirmesiyle açıklandı.
Maden üretimi yıllık bazda yüzde 3 artışla 1.071 ton ile üçüncü çeyrek rekoru kırdı. Geri dönüşüm (hurda altın) yüzde 8 düşüşle 314 tona gerileyerek 2023’ten bu yana en düşük seviyeye indi. Külçe ve madeni para talebi yüzde 19 düşerek 268 tona geriledi; buna karşın Çin’deki alımlar yüzde 7 artışla 79 tona yükseldi ve oradaki yıl başından bu yana yapılan alımları 393 tonluk rekor seviyeye taşıdı.
Merkez bankalarının üçüncü çeyrekteki net 321 tonluk alımı ve yılın başından bu yana toplam 675 ton seviyesine ulaşılması, kurumların jeopolitik ve ekonomik belirsizliklere karşı rezervlerinde çeşitlendirmeyi sürdürdüğünü gösteriyor. Altının fiyatında Şubat ayından beri görülen düşüşe rağmen merkez bankalarının aktif alım tercihi, piyasada temel talep desteği sağlayarak fiyat oynaklığını sınırlamaya yardımcı oluyor.
ETF girişlerindeki 211 tonluk artış ve Çin’in yıl içindeki güçlü alımları, fiziksel talebin belirli kanallarda devam ettiğini işaret ediyor. Öte yandan mücevherat talebindeki gerileme ve hurda altındaki düşüşler tüketici talebinin maliyet ve vergi etkileriyle zayıfladığını ortaya koyuyor. Maden üretimindeki artış ise arz tarafında sınırlı rahatlama sağlıyor.